Inwentaryzacja środków trwałych z RFID – procedura dla firm i jednostek budżetowych
Inwentaryzacja środków trwałych z RFID polega na oznaczeniu każdego składnika majątku tagiem radiowym i prowadzeniu spisu z natury czytnikiem, który zbiera odczyty bez celowania w każdą etykietę.

Spis treści
Inwentaryzacja środków trwałych z RFID polega na oznaczeniu każdego składnika majątku tagiem radiowym i prowadzeniu spisu z natury czytnikiem, który zbiera odczyty bez celowania w każdą etykietę. Przepisy ustawy o rachunkowości nie zmieniają się przez to ani trochę – zmienia się sposób zebrania danych do spisu. Poniżej znajdziesz terminy z art. 26, dobór tagów do metalu, sprzętu IT i mebli oraz procedurę: oznakowanie, baza, spis, rozliczenie różnic.
Kiedy inwentaryzować środki trwałe – art. 26 ustawy o rachunkowości
Obowiązek inwentaryzacji wynika z ustawy z dnia 29 września 1994 r. o rachunkowości (tekst jednolity: Dz.U. 2026 poz. 522). Ustawa obejmuje zarówno przedsiębiorców, jak i – zgodnie z art. 2 ust. 1 pkt 4 – m.in. gminy, powiaty, województwa i ich związki oraz państwowe, gminne, powiatowe i wojewódzkie jednostki budżetowe. Dla środków trwałych kluczowe są następujące przepisy:
| Przepis | Czego dotyczy | Metoda | Termin |
|---|---|---|---|
| art. 26 ust. 1 pkt 1 | środki trwałe (obok m.in. rzeczowych składników aktywów obrotowych i nieruchomości zaliczonych do inwestycji) | „drogą spisu ich ilości z natury, wyceny tych ilości, porównania wartości z danymi ksiąg rachunkowych” oraz wyjaśnienia i rozliczenia różnic | na ostatni dzień każdego roku obrotowego |
| art. 26 ust. 1 pkt 3 | „środki trwałe, do których dostęp jest znacznie utrudniony” (a także m.in. grunty) | „drogą porównania danych ksiąg rachunkowych z odpowiednimi dokumentami i weryfikacji wartości tych składników” | na ostatni dzień każdego roku obrotowego |
| art. 26 ust. 3 pkt 1 | składniki inwentaryzowane spisem (z wyłączeniami wskazanymi w przepisie) | jak w ust. 1 | termin dotrzymany, jeśli spis „rozpoczęto nie wcześniej niż 3 miesiące przed końcem roku obrotowego, a zakończono do 15 dnia następnego roku” |
| art. 26 ust. 3 pkt 3 | nieruchomości zaliczone do środków trwałych oraz inwestycji, a także „znajdujących się na terenie strzeżonym innych środków trwałych” | spis z natury | termin i częstotliwość uważa się za dotrzymane, jeśli inwentaryzację „przeprowadzono raz w ciągu 4 lat” |
Uwaga na częsty błąd
Spis raz w ciągu 4 lat dotyczy nieruchomości oraz środków trwałych na terenie strzeżonym – nie środków trudno dostępnych. Środki trwałe, do których dostęp jest znacznie utrudniony, inwentaryzuje się metodą weryfikacji (porównanie ksiąg z dokumentami) na ostatni dzień każdego roku obrotowego. Ustawa nie definiuje „terenu strzeżonego” – w orzeczeniu z 18 kwietnia 2024 r. (BDF1.4800.83.2023) Główna Komisja Orzekająca w sprawach o naruszenie dyscypliny finansów publicznych wskazała, że przy tworzeniu własnej definicji jednostka może pomocniczo posłużyć się wytycznymi Komitetu Standardów Rachunkowości. Dla jednostek budżetowych to ważny sygnał: nieprawidłowa inwentaryzacja może być przedmiotem postępowania w sprawie o naruszenie dyscypliny finansów publicznych.
Art. 27 dodaje dwie zasady: przeprowadzenie i wyniki inwentaryzacji trzeba udokumentować i powiązać z zapisami ksiąg (ust. 1), a różnice między stanem rzeczywistym a księgowym wyjaśnić i rozliczyć w księgach tego roku obrotowego, na który przypadał termin inwentaryzacji (ust. 2). RFID ułatwia właśnie te dwa elementy: dokumentację spisu i szybkie zestawienie różnic.
Inwentaryzacja środków trwałych RFID czy kod kreskowy?
Opis kategorii środki trwałe na alph.pl stawia sprawę jasno: kod kreskowy wystarcza tam, gdzie każdy środek trwały jest łatwo dostępny i widoczny, ale wymaga podejścia do każdego obiektu. RFID zaczyna się opłacać, gdy majątek jest rozproszony – odczyt nie wymaga kontaktu wzrokowego, więc czytnik zbierze tagi np. ze sprzętu w szafach bez ich otwierania. Ten sam opis wskazuje funkcje, które w spisie mają znaczenie:
- regulacja mocy czytnika – zbyt duża moc powoduje odczyt tagów zza ściany i błędne przypisanie do lokalizacji,
- praca w gęstym środowisku (np. serwerownia) – skuteczny odczyt wielu tagów naraz i filtrowanie po zakresie identyfikatorów,
- tryb wyszukiwania – lokalizowanie pojedynczego tagu, gdy szukasz konkretnej, niewidocznej pozycji z listy braków.
Podstawy technologii (pasma, normy, wpływ metalu i cieczy) omawiamy szerzej w artykule filarowym o RFID w firmie.
Dobór tagu do nośnika: metal, sprzęt IT, meble
Według opisu kategorii środków trwałych zwykły tag na metalowej obudowie działa słabo lub wcale – to najczęstsza przyczyna nieudanych pilotaży. Metalowa powierzchnia zaburza antenę, dlatego tagi on-metal mają osobną konstrukcję. Drugą zasadą jest trwałość: oznaczenie, które da się zdjąć i przenieść, traci funkcję ewidencyjną.
| Nośnik | Typ oznaczenia | Przykład z oferty | Dane z karty produktu |
|---|---|---|---|
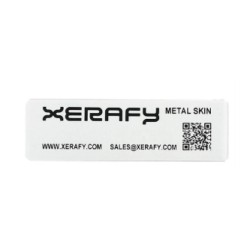
| maszyny, regały, szafy metalowe – z nadrukiem numeru | drukowalna etykieta RFID na metal | Xerafy Metal Skin Platinum 60 Max | 60 × 25 × 1 mm, do 9,5 m na metalu, IP68, biała powierzchnia do druku termotransferowego |
| metal, praca na zewnątrz lub w wilgoci | etykieta on-metal o szerokim zakresie temperatur | Xerafy X50A3-EU011-U9 Metal Skin | do 5 m na metalu w warunkach optymalnych, IP68, praca od -40°C do +85°C |
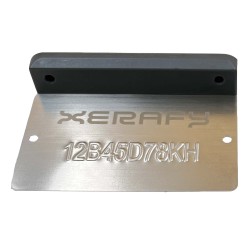
| maszyny w trudnych warunkach – tabliczka znamionowa | tag w obudowie aluminiowej | Xerafy XPlate Aluminum X8001-EU100-M750 | do 10 m na metalu, IP68, odporność na UV i chemikalia, personalizacja tłoczeniem, grawerem lub nadrukiem |
| narzędzia, kontenery metalowe | twardy tag on-metal | Xerafy MICRO Industrial X1130 | Alien Higgs-9, 5–10 m zależnie od czytnika, IP68 |
| sprzęt IT: serwery, urządzenia sieciowe, elektronika | cienka etykieta on-metal | Xerafy Metal Skin Platinum 64 Slim | do 5 m, IP68; karta wskazuje zarządzanie zasobami IT i centrami danych |
| meble, wyposażenie z drewna i tworzyw | samoprzylepna etykieta UHF (karta nie wspomina o montażu na metalu) | Etykieta RFID UHF OS4025 45 x 18 mm | PET z anteną aluminiową, EPC Class 1 Gen 2, praca od -20°C do +50°C; karta wymienia ewidencję środków trwałych |
Sprzęt IT ma często obudowy metalowe lub częściowo metalowe, a laptop czy monitor to mieszanka tworzywa i metalu – miejsce naklejenia ma znaczenie. Na meble z elementami stalowymi (szafy, regały, stelaże) wybierz etykietę on-metal. Przy mocowaniu pamiętaj o wskazówkach z opisu kategorii: większa antena daje większy zasięg, małe tagi wymagają zbliżenia czytnika, a na powierzchniach zaolejonych lub malowanych proszkowo potrzebny jest mocniejszy klej albo mocowanie mechaniczne i odtłuszczenie powierzchni. Pełny wybór znajdziesz w kategoriach tagi na metal, etykiety RFID na metal i tagi RFID.
Treść etykiety i zabezpieczenie
Opis kategorii środków trwałych zaleca, by oznaczenie zawierało numer inwentarzowy, kod kreskowy i dane jednostki – kod kreskowy przydaje się jako zapas, gdy tag zostanie uszkodzony. Tam, gdzie ważna jest ochrona przed przeniesieniem oznaczenia, opis kategorii wymienia etykiety niszczące (kruche lub typu void) oraz naklejki plombujące z numeracją seryjną; przy podłożu metalowym etykieta z wkładką RFID musi być w wersji on-metal.
Drukarka RFID i czytnik do spisu
Drukarka do etykiet z numerem inwentarzowym
Jeśli oznakowanie prowadzisz samodzielnie, drukarka RFID w jednym przebiegu drukuje numer inwentarzowy i kod kreskowy oraz zapisuje identyfikator w czipie. Przykład: Zebra ZT411 RFID, ulepszona drukarka średniego zasięgu, termotransferowa, 203 dpi, 356 mm/s, UHF – według karty koduje i weryfikuje tagi podczas druku. Specyfikacja Zebra ZT400 RFID podaje, że wariant do kodowania etykiet on-metal dotyczy wyłącznie ZT411 (z wyjątkiem wersji 600 dpi), a karty etykiet Xerafy Platinum 60 Max i Platinum 64 Slim wymieniają serię ZT411R wśród kompatybilnych drukarek. Drukarki RFID z oferty znajdziesz obecnie w kategorii drukarki etykiet półprzemysłowe. Etykiety termotransferowe wymagają taśmy – dobierz ją do materiału etykiety.
Czytnik mobilny
Do spisu potrzebny jest czytnik przenośny (kategoria czytniki RFID). Opis kategorii środków trwałych podkreśla, że terminal z modułem RFID jest wygodniejszy, ale droższy, a czytnik dołączany pozwala wykorzystać posiadane urządzenia. Przykładem terminala jest Zebra TC22R, czytnik/zapis RFID, 6" FHD, 865-868 MHz UHF: Android, skaner 2D, IP65, bateria 7000 mAh – jedno urządzenie odczyta i tag, i zapasowy kod kreskowy. Zwróć uwagę na wersję regionalną: w Europie potrzebujesz sprzętu na pasmo 865–868 MHz.
Ważniejsze od parametrów jest oprogramowanie. Według opisu kategorii terminal powinien pobrać listę pozycji dla danej lokalizacji i na bieżąco pokazywać, co odnaleziono, czego brakuje i co jest w złym miejscu, zapisywać dane lokalnie (praca offline) i pozwalać wznowić przerwany spis. Spis prowadzą często pracownicy administracji lub księgowości, więc interfejs musi być prosty.
Procedura inwentaryzacji środków trwałych z RFID
Opis kategorii środków trwałych wymienia pięć etapów typowego wdrożenia. Poniżej rozpisujemy je na kroki.
1. Inwentaryzacja zerowa i porządek w ewidencji
Zanim nakleisz pierwszy tag, uporządkuj ewidencję księgową: usuń duplikaty, ustal lokalizacje i osoby odpowiedzialne. Ustal schemat numeracji przed rozpoczęciem oznaczania – co trafia do pamięci tagu, a co na nadruk.
2. Dobór nośnika i test
Karta katalogowa nie zastąpi testu – sprawdź kilka wariantów tagów na rzeczywistych obiektach w miejscu docelowej inwentaryzacji. Zestaw testowy (czytnik i próbki tagów pod różne materiały) nie jest obecnie dostępny do zamówienia w sklepie – zapytaj o zestaw testowy przez formularz kontaktowy.
3. Oznakowanie i budowa bazy
Drukuj i koduj etykiety, naklejaj je w ustalonym, powtarzalnym miejscu na danym typie obiektu i od razu wiąż identyfikator tagu z rekordem w ewidencji. Każdy nowo przyjęty środek trwały powinien przechodzić tę samą ścieżkę.
4. Spis z natury
Zespół spisowy pobiera na terminal listę pozycji dla lokalizacji, przechodzi przez pomieszczenia z czytnikiem i obserwuje stan: odnalezione, brakujące, w złym miejscu. Pozycje z listy braków szuka trybem lokalizacji pojedynczego tagu. Moc czytnika ustawia tak, by nie łapać tagów zza ściany. Termin spisu musi mieścić się w ramach z art. 26 ust. 3.
5. Różnice i rozliczenie
Wyniki z terminali eksportuj do systemu ewidencji – wartość spisu zależy od tego, czy dane da się wprowadzić bez ręcznej obróbki. Różnice (niedobory, nadwyżki, pozycje w złej lokalizacji) wyjaśnij i rozlicz w księgach roku obrotowego, na który przypadał termin inwentaryzacji (art. 27 ust. 2), a przebieg udokumentuj i powiąż z zapisami ksiąg (art. 27 ust. 1).
6. Cykl spisów
Na koniec ustal cykl kolejnych spisów: corocznie dla zwykłych środków trwałych, raz w ciągu 4 lat dla nieruchomości i środków na terenie strzeżonym, weryfikacja dla trudno dostępnych. Oznakowanie RFID zostaje na obiektach, więc kolejne spisy nie wymagają już ponownego znakowania – tylko uzupełniania nowych pozycji.
Planujesz oznakowanie majątku i spis z RFID? Napisz do nas – pomożemy dobrać tagi, drukarkę i czytnik oraz przygotujemy wycenę projektową na podstawie liczby pozycji, rodzaju sprzętu i liczby lokalizacji.
Źródła
- Ustawa o rachunkowości, art. 26 (Dz.U. 2026 poz. 522 t.j.) – arslege.pl
- Ustawa o rachunkowości, Rozdział 3 Inwentaryzacja (art. 26–27) – arslege.pl
- Ustawa o rachunkowości, art. 2 – arslege.pl
- [Obwieszczenie Marszałka Sejmu z 30 marca 2026 r. – tekst jednolity ustawy o rachunkowości (PIBR)](https://www.pibr.org.pl/assets/meta/10057,obwieszczenie%20marszałka sejmu rzeczypospolitej polskiej z dnia 30 marca 2026 r. w sprawie ogłoszenia jednolitego tekstu ustawy o rachunkowości.pdf)
- Standardy Prawa – art. 26 ustawy o rachunkowości
- Orzeczenie GKO z 18.04.2024 r., BDF1.4800.83.2023 – gov.pl
- Grant Thornton – Rodzaje, metody i terminy przeprowadzania inwentaryzacji
- Zebra – specyfikacja ZT400 RFID series
- Alph.pl – kategoria Środki trwałe (opis)
Produkty z artykułu
 Na zamówienieXerafy Metal Skin Platinum 60 Max - etykieta RFID UHF na metalX6025-EU011-U83,70 zł netto
 Na zamówienieXerafy X50A3-EU011-U9 Metal Skin – etykieta RFID UHF on-metal IP68X50A3-EU011-U93,56 zł netto
 Na zamówienieXerafy XPlate Aluminum X8001-EU100-M750 tag RFID UHF na metalX8001-EU100-M75031,50 zł netto
 Na zamówienieXerafy MICRO Industrial X1130 tag RFID UHF IP68 na metalX1130-EU100-H925,26 zł netto
 Na zamówienieXerafy Metal Skin Platinum 64 Slim - etykieta RFID UHF on-metal IP68X6406-EU011-U83,70 zł netto
 Na zamówienieEtykieta RFID UHF OS4025 45 x 18 mm3324380,18 zł netto
 Wysyłka 24 hZebra ZT411 RFID, ulepszona drukarka średniego zasięgu, termotransferowa, 203 dpi, 356 mm/s, UHF, Wi-Fi, Bluetooth, EthernetZT41142-T0EG0G0Z8 565,85 zł netto
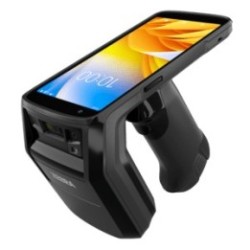 Wysyłka 24 hZebra TC22R, czytnik/zapis RFID, 6" FHD, 865-868 MHz UHF, 6 GB RAM, 64 GB Flash, Wi-Fi 6E, BT 5.2, NFC, Android, 7000 mAhTC2205-0G1250SS-E85 610,57 zł netto
Najczęściej zadawane pytania
Czy RFID jest dopuszczalne przy spisie z natury?
Ustawa o rachunkowości określa metodę (spis ilości z natury, wycena, porównanie z księgami, wyjaśnienie różnic) i terminy, nie technikę odczytu. RFID jest narzędziem do zebrania danych o stanie rzeczywistym. Zasady stosowania czytników warto opisać w wewnętrznej dokumentacji inwentaryzacji jednostki.
Jak często inwentaryzować środki trwałe?
Co do zasady na ostatni dzień każdego roku obrotowego (art. 26 ust. 1 pkt 1), przy czym termin uważa się za dotrzymany, jeśli spis rozpoczęto nie wcześniej niż 3 miesiące przed końcem roku i zakończono do 15. dnia następnego roku. Nieruchomości oraz środki trwałe na terenie strzeżonym – raz w ciągu 4 lat (art. 26 ust. 3 pkt 3).
Czy środki trudno dostępne można spisywać raz na 4 lata?
Nie. Środki trwałe, do których dostęp jest znacznie utrudniony, inwentaryzuje się metodą weryfikacji – porównania danych ksiąg z dokumentami – na ostatni dzień każdego roku obrotowego (art. 26 ust. 1 pkt 3). Reguła 4 lat dotyczy nieruchomości i środków na terenie strzeżonym.
Czy przepisy dotyczą jednostek budżetowych?
Tak – art. 2 ust. 1 pkt 4 ustawy o rachunkowości obejmuje m.in. jednostki samorządu terytorialnego oraz państwowe, gminne, powiatowe i wojewódzkie jednostki budżetowe. W sektorze publicznym inwentaryzacja bywa przedmiotem kontroli i postępowań w sprawach dyscypliny finansów publicznych.
Jaki tag wybrać na laptopy i serwery?
Na obudowy metalowe – etykietę lub tag on-metal, np. cienką etykietę Xerafy Metal Skin Platinum 64 Slim przeznaczoną według karty do zasobów IT i centrów danych. Na elementy z tworzywa wystarczy zwykła etykieta UHF, ale miejsce naklejenia sprawdź testem.

RFID w firmie – jak działa, ile kosztuje i od czego zacząć wdrożenie
RFID – co to jest w praktyce? To automatyczna identyfikacja obiektów falami radiowymi: dane zapisane w tagu odczytuje czytnik, bez potrzeby widzenia oznaczenia i bez skanowania każdej sztuki z osobna.

Opis przedmiotu zamówienia (OPZ) dla drukarek, czytników i kolektorów – wzór i błędy
Opis przedmiotu zamówienia (OPZ) na drukarki etykiet, czytniki kodów i kolektory danych musi być jednoznaczny, a jednocześnie nie może „ustawiać” przetargu pod jeden model. Poniżej znajdziesz, co na ten temat mówią art.

Jak drukować etykiety kurierskie 100×150 na drukarce Zebra (Allegro, InPost, DPD, BaseLinker)
Drukowanie etykiet kurierskich na drukarce Zebra sprowadza się do trzech decyzji: rolka etykiet termicznych 100×150 mm pasująca do drukarki, jednorazowa kalibracja nośnika i właściwy format pliku z platformy – ZPL albo PDF.