Inwentaryzacja ciągła i cykliczna (ABC) z terminalami
Inwentaryzacja cykliczna polega na tym, że zamiast liczyć cały magazyn jednego dnia, liczysz go partiami przez cały rok według harmonogramu – np. według analizy ABC: ważniejsze indeksy częściej, a mniej istotne rzadziej.

Spis treści
- Inwentaryzacja okresowa, ciągła i cykliczna – pojęcia
- Kiedy inwentaryzacja cykliczna spełnia wymogi ustawy o rachunkowości
- Analiza ABC – jak podzielić asortyment
- Harmonogram liczenia cyklicznego – przykład
- Inwentaryzacja cykliczna z terminalem – procedura krok po kroku
- Obsługa różnic w inwentaryzacji cyklicznej
- Terminale do inwentaryzacji cyklicznej
- Źródła
Inwentaryzacja cykliczna polega na tym, że zamiast liczyć cały magazyn jednego dnia, liczysz go partiami przez cały rok według harmonogramu – np. według analizy ABC: ważniejsze indeksy częściej, a mniej istotne rzadziej. Ustawa o rachunkowości pozwala tak rozłożyć spis tylko w określonych warunkach, a w praktyce o sukcesie decyduje dyscyplina harmonogramu i terminale, które zapisują, kto, gdzie i kiedy policzył towar. Poniżej: przepisy, przykład harmonogramu ABC i procedura z terminalem.
Inwentaryzacja okresowa, ciągła i cykliczna – pojęcia
Stanowisko Komitetu Standardów Rachunkowości w sprawie inwentaryzacji drogą spisu z natury (uchwała KSR nr 5/2016 z 26 kwietnia 2016 r., ogłoszona komunikatem nr 2 Ministra Finansów z 20 lipca 2016 r.) rozróżnia dwa podejścia:
- inwentaryzacja okresowa (pkt 8e) – ustalenie „na wyznaczony dzień drogą spisu z natury rzeczywistego stanu ogółu lub określonej części zapasów”,
- inwentaryzacja ciągła (pkt 8d) – wykonywane „systematycznie, według planu, czynności spisowe, których przedmiotem są poszczególne składniki zapasów”.
Określenie „inwentaryzacja cykliczna” (ang. cycle counting) pochodzi z praktyki systemów ERP. Dokumentacja SAP opisuje ją jako metodę, w której zapasy liczy się w regularnych odstępach w ciągu roku obrotowego, a materiały przypisuje do kategorii (np. A, B, C, D) z osobnym interwałem liczenia. Tu oba terminy oznaczają to samo: liczenie partiami według planu zamiast jednego spisu całości. Klasyczny spis całego magazynu opisujemy w artykule inwentaryzacja magazynu z kolektorem danych – instrukcja i harmonogram.
Kiedy inwentaryzacja cykliczna spełnia wymogi ustawy o rachunkowości
Ustawa z 29 września 1994 r. o rachunkowości (t.j. Dz.U. 2026 poz. 522) w art. 26 ust. 1 nakazuje inwentaryzację na ostatni dzień każdego roku obrotowego, a art. 26 ust. 3 wskazuje, kiedy „termin i częstotliwość inwentaryzacji, określone w ust. 1, uważa się za dotrzymane”. Dla magazynu ważne są trzy punkty:
| Przepis | Czego dotyczy | Częstotliwość |
|---|---|---|
| art. 26 ust. 3 pkt 1 | składniki aktywów (z wyłączeniami, m.in. aktywów pieniężnych) – spis od 3 miesięcy przed końcem roku do 15. dnia roku następnego | co roku, wokół dnia bilansowego |
| art. 26 ust. 3 pkt 2 | „zapasów materiałów, towarów, produktów gotowych i półproduktów znajdujących się w strzeżonych składowiskach i objętych ewidencją ilościowo-wartościową” | „raz w ciągu 2 lat” |
| art. 26 ust. 3 pkt 4 | „zapasów towarów i materiałów (opakowań) objętych ewidencją wartościową w punktach obrotu detalicznego jednostki” | „raz w roku” |
Właśnie pkt 2 otwiera drogę do inwentaryzacji ciągłej. Stanowisko KSR (pkt 15a) wyjaśnia, że takie zapasy można spisać „w dowolnym dniu w ciągu 2 lat”, a strzeżone składowisko definiuje (pkt 8o) jako miejsce „dozorowane w sposób ciągły, zamknięte (zabezpieczone)”, do którego nie mają dostępu osoby nieuprawnione.
Warunki inwentaryzacji ciągłej według KSR (pkt 79)
KSR dopuszcza inwentaryzację ciągłą zapasów ze strzeżonych składowisk objętych ewidencją ilościowo-wartościową, pod warunkiem że każdy składnik zostanie spisany co najmniej raz w ciągu 2 lat, oraz gdy jednostka:
- prowadzi ewidencję ilościowo-wartościową, która pozwala wiarygodnie ustalić różnice na każdy dzień spisu,
- szczegółowo uregulowała inwentaryzację ciągłą w przepisach wewnętrznych,
- podzieliła magazyn na pola spisowe możliwe do spisania w ciągu jednego dnia, z bieżącą informacją o stanie zapasów w każdym polu,
- ma na bieżąco aktualizowany harmonogram – poufny, nieznany osobom odpowiedzialnym za zapasy, ramowy (np. miesiąc lub kwartał dla danego składnika), z dokładnymi terminami ustalanymi zależnie od warunków, np. niskiego stanu zapasów,
- przeprowadza spisy terminowo, kompletnie i zgodnie z harmonogramem.
Według pkt 80 inwentaryzację ciągłą prowadzi zwykle stała komórka inwentaryzacyjna, która aktualizuje harmonogram, wykonuje spisy według zasad inwentaryzacji okresowej i wstępnie rozlicza różnice.
Co, jeśli warunki nie są spełnione? Liczenie cykliczne nadal ma sens jako bieżąca kontrola stanów, ale nie zastępuje inwentaryzacji w terminie z art. 26 ust. 1 lub w oknie z ust. 3 pkt 1 (a w sklepach z ewidencją wartościową – spisu raz w roku z pkt 4). Kwalifikację zapasów ustal z księgowością lub biegłym rewidentem.
Analiza ABC – jak podzielić asortyment
Analiza ABC to technika klasyfikacji zapasów w trzech kategoriach. Kryterium może być roczna wartość zużycia (roczne zapotrzebowanie × cena jednostkowa): indeksy szereguje się malejąco, a grupa A to niewielka część pozycji odpowiadająca za dużą część wartości. Koncepcja nawiązuje do zasady Pareto. Materiały szkoleniowe SAP opisują analizę ABC dla liczenia cyklicznego podobnie: raport przypisuje materiały do kategorii według wartości zużycia lub zapotrzebowania, posortowanej malejąco.
Progi grup nie są ustalone na stałe. Anglojęzyczna Wikipedia, powołując się na materiał oddziału APICS, zaznacza wprost, że nie ma stałych progów dla klas. Jako przykład podaje za T. Wildem („Best Practice in Inventory Management”, wyd. 2) podział: A – ok. 10% pozycji i 66,6% wartości, B – ok. 20% pozycji i 23,3% wartości, C – ok. 70% pozycji i 10,1% wartości. Twoje progi wynikną z danych Twojego magazynu.
W systemach ERP kryterium bywa inne niż wartość: SAP przypisuje materiały do kategorii liczenia cyklicznego według zużycia lub zapotrzebowania, a jako przykład podaje częstsze liczenie pozycji szybko rotujących niż wolno rotujących. Wybrane kryterium zapisz w instrukcji wewnętrznej, której KSR wymaga dla inwentaryzacji ciągłej.
Harmonogram liczenia cyklicznego – przykład
Przykład jest hipotetyczny – liczby dobraliśmy tylko po to, by pokazać arytmetykę. Magazyn ma 2000 indeksów: 200 w grupie A, 400 w B i 1400 w C.
| Grupa (przykład) | Liczba indeksów | Liczeń w roku na indeks | Liczeń w roku | Średnio na miesiąc |
|---|---|---|---|---|
| A | 200 | 4 (co kwartał) | 800 | ok. 67 |
| B | 400 | 2 (co pół roku) | 800 | ok. 67 |
| C | 1400 | 1 (raz w roku) | 1400 | ok. 117 |
| Razem | 2000 | – | 3000 | 250 |
Przy założonych (również hipotetycznie) 250 dniach roboczych w roku daje to 3000 ÷ 250 = 12 liczeń indeksu dziennie. Gdyby grupa C była liczona tylko raz na 2 lata – czyli z minimalną częstotliwością z art. 26 ust. 3 pkt 2 – rocznie przypadałoby na nią 700 liczeń, razem 2300, a dziennie 9,2.
Jak przełożyć to na harmonogram zgodny z KSR:
- ramy zamiast dat – przypisz indeks lub pole spisowe do miesiąca albo kwartału, a dzień wyznaczaj na bieżąco (KSR pkt 79d), np. przy niskim stanie w lokalizacji,
- poufność – harmonogramu nie powinny znać osoby odpowiedzialne za zapasy; ogranicz uprawnienia do listy zadań w systemie,
- pole spisowe na jeden dzień – dziel listę tak, by każde pole dało się zamknąć tego samego dnia (pkt 79c),
- kontrola kompletności – raport z systemu powinien pokazywać indeksy, którym zbliża się termin 2 lat od ostatniego liczenia; KSR w pkt 57 opisuje podobną wyrywkową kontrolę dla magazynów automatycznych („czy każdy składnik zapasów podlegał spisowi z natury raz na dwa lata”).
Inwentaryzacja cykliczna z terminalem – procedura krok po kroku
KSR (pkt 69–71) dopuszcza spis wspomagany mobilnymi skanerami, jeśli zapasy są wcześniej oznaczone kodami. Jedno liczenie cykliczne przebiega zwykle tak:
- Zadanie z systemu. WMS/ERP tworzy na dany dzień listę pól spisowych zgodną z ramowym harmonogramem. Dane w terminalach uzgadnia się z bazą, a członków zespołu autoryzuje w systemie (pkt 70).
- Liczenie „na ślepo”. Dane o stanie ilościowym mają być niedostępne dla zespołów (pkt 44 lit. c), a stan ewidencyjny na arkuszach podważa rzetelność spisu (pkt 67) – w aplikacji ukryj stan księgowy.
- Skan lokalizacji, skan towaru, ilość. Kody i ilości zapisują się automatycznie, zespół nie może ich zmieniać (pkt 70). Skanery nie ustalają wagi ani objętości (pkt 69).
- Pozycje bez kodu spisuje się na papierowym arkuszu (pkt 70) – i warto je oznaczyć przed kolejnym cyklem.
- Zamknięcie pola tego samego dnia. Dokumenty elektroniczne muszą być trwale czytelne, wskazywać, kto wprowadził lub zmienił dane, i podlegać kontroli poprawności i kompletności (pkt 71).
- Porównanie ze stanem ewidencyjnym na dzień spisu. KSR (pkt 79a) wymaga ewidencji pozwalającej wiarygodnie ustalić różnice na każdy dzień spisu – w praktyce przyjęcia i wydania do chwili liczenia powinny być zaksięgowane.
Liczenie odbywa się w trakcie normalnej pracy, więc ruch towaru w liczonym polu wstrzymaj albo jednoznacznie oznaczaj, czy dokument zaksięgowano przed liczeniem, czy po nim. Jeśli dopiero przechodzisz z arkuszy na skanowanie, zacznij od artykułu automatyzacja magazynu krok po kroku: od Excela do skanowania i WMS.
Obsługa różnic w inwentaryzacji cyklicznej
- Ponowne liczenie. Kontroler spisowy może wyrywkowo powtarzać czynności spisowe (pkt 72), a przy zastrzeżeniach osoby odpowiedzialnej przewodniczący decyduje o ponownym spisie spornych pozycji (pkt 75). W instrukcji możesz też ustalić, że lokalizację z różnicą liczy drugi raz inna osoba – terminal zapisuje, kto liczył za pierwszym razem.
- Niedobory i nadwyżki odrębnie – zestawienia pokazują je osobno, z wartością (pkt 84).
- Wstępne rozliczenie i decyzja. Stała komórka wstępnie rozlicza różnice, decyzję podejmuje kierownik jednostki (pkt 80).
- Rok obrotowy. Art. 27 ust. 2 ustawy wymaga wyjaśnienia i rozliczenia różnic w księgach roku obrotowego, na który przypadał termin inwentaryzacji, a ust. 1 – udokumentowania wyników i powiązania ich „z zapisami ksiąg rachunkowych”. Sposób dokumentowania każdego liczenia ustal z księgowością.
- Przyczyna, nie tylko korekta. Opis kategorii terminali do inwentaryzacji na alph.pl ujmuje to tak: „Jedna roczna inwentaryzacja pokazuje różnicę, ale nie jej przyczynę”. Przy liczeniu cyklicznym od poprzedniego liczenia mija mniej czasu, więc łatwiej przejrzeć dokumenty, które mogły spowodować różnicę.
Terminale do inwentaryzacji cyklicznej
Inwentaryzacja cykliczna to codzienna, krótka praca między innymi zadaniami: liczy się szybkie wpisywanie ilości, odczyt etykiet na różnych wysokościach i bateria na całą zmianę. Kryteria doboru omawiamy w artykule kolektor danych do inwentaryzacji – jaki wybrać. Przykłady z oferty (parametry wg producentów):
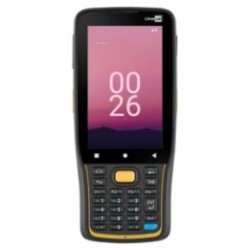
- CipherLab RK26 2D SE5500 4G NFC Android z klawiaturą numeryczną – kompaktowy terminal z ekranem 4" i fizyczną klawiaturą do wpisywania ilości. CipherLab podaje dla serii wymienną baterię 4000 mAh, klasę IP65 i upadki z 1,5 m na beton (1,8 m z gumową osłoną), a dla silnika SE5500 (zaawansowany zasięg) – odczyt kodów z odległości ponad 12,2 m.
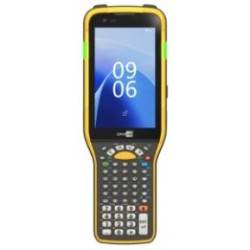
- CipherLab RK96 ER 2D Gun IP65 Wi-Fi 7 – terminal z uchwytem pistoletowym do lokalizacji paletowych. CipherLab podaje akumulator 7000 mAh z wymianą hot-swap, minimum 14 godzin pracy w konfiguracji standardowej, klawiatury numeryczno-funkcyjne 38 lub 41 klawiszy oraz upadki z 1,8 m (2,4 m z gumową osłoną).
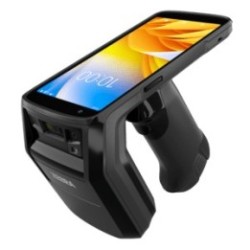
- Zebra TC22R z czytnikiem UHF RFID 865–868 MHz – terminal ze zintegrowanym czytnikiem RFID. Zebra wymienia „inventory cycle counting” wśród zastosowań serii i podaje odczyt do 1300 tagów/s, nominalny zasięg zintegrowanej anteny 12,2 m oraz wymienną baterię 7000 mAh. Przydaje się, gdy składniki mają już tagi – np. przy spisie opisanym w artykule inwentaryzacja środków trwałych z RFID.
Więcej modeli znajdziesz w kategoriach terminale do inwentaryzacji, kolektory danych do magazynu i czytniki RFID. W gastronomii, gdzie opis kategorii wskazuje, że „regularna kontrola wybranych grup daje więcej niż jedna dokładna inwentaryzacja miesięczna”, zajrzyj do kategorii terminale do kontroli zapasów.
Planujesz przejście z rocznego spisu na inwentaryzację cykliczną? Napisz do nas – pomożemy dobrać terminale do Twojego magazynu i programu, przygotujemy je do pracy (konfiguracja masowa, MDM/EMM, integracja z WMS/ERP), a przy większej liczbie urządzeń przygotujemy ofertę z ceną projektową.
Źródła
- Ustawa o rachunkowości – art. 26 (lexlege.pl, t.j. Dz.U. 2026 poz. 522)
- Ustawa o rachunkowości – art. 27 (lexlege.pl)
- [Ustawa o rachunkowości, Dz.U. 2026 poz. 522 – tekst (PIBR, PDF)](https://www.pibr.org.pl/assets/meta/10056,ustawa%20z dnia 29 września 1994 r. o rachunkowości (dz. u. z 2026 r. poz. 522)..pdf)
- Komunikat nr 2 Ministra Finansów z 20 lipca 2016 r. – stanowisko KSR w sprawie inwentaryzacji drogą spisu z natury (gov.pl)
- SAP Help – Cycle Counting Method of Physical Inventory
- SAP Learning – Applying Cycle Counting (analiza ABC dla liczenia cyklicznego)
- Wikipedia – ABC analysis
- CipherLab – RK26 Series brochure
- CipherLab – RK96 Series
- Zebra – TC2xR Series Spec Sheet
- Alph.pl – Terminale do inwentaryzacji
- Alph.pl – Terminale do kontroli zapasów
Produkty z artykułu
 Wysyłka 24 hCipherLab RK26 2D SE5500 4G NFC Android Klawiatura numerycznaAK26EA4DFNG414 718,70 zł netto
 Wysyłka 24 hCipherLab RK96 ER SE58 2D Gun IP65 Wi-Fi 7 BT NFC AndroidAK96N5F65XSG18 031,71 zł netto
 Wysyłka 24 hZebra TC22R, czytnik/zapis RFID, 6" FHD, 865-868 MHz UHF, 6 GB RAM, 64 GB Flash, Wi-Fi 6E, BT 5.2, NFC, Android, 7000 mAhTC2205-0G1250SS-E85 610,57 zł netto
Najczęściej zadawane pytania
Czy inwentaryzacja cykliczna może zastąpić spis na koniec roku?
Tak, ale tylko dla zapasów ze strzeżonych składowisk objętych ewidencją ilościowo-wartościową (art. 26 ust. 3 pkt 2). Każdy składnik trzeba spisać co najmniej raz w ciągu 2 lat, a KSR dodaje warunki organizacyjne (pkt 79). W pozostałych przypadkach obowiązuje termin z art. 26 ust. 1 lub okno z ust. 3 pkt 1.
Jak często liczyć grupy A, B i C?
Przepisy wyznaczają tylko minimum (dla pkt 2 – raz w ciągu 2 lat). Częstotliwość grup ustalasz w instrukcji wewnętrznej, a systemy ERP, np. SAP, pozwalają zdefiniować osobny interwał dla każdej kategorii. Progi ABC też nie są stałe – wynikają z danych Twojego asortymentu.
Czy harmonogram inwentaryzacji ciągłej może być jawny dla magazynierów?
Według KSR (pkt 79d) harmonogram ma charakter poufny i nie powinien być znany osobom odpowiedzialnym za zapasy. Jest ramowy – przypisuje składnik do miesiąca lub kwartału, a dokładny dzień ustala się na bieżąco.
Czy do liczenia cyklicznego potrzebuję RFID?
Nie. Wystarczy terminal ze skanerem kodów kreskowych, jeśli towar i lokalizacje mają kody. RFID przydaje się, gdy składniki mają już tagi i chcesz odczytywać wiele pozycji naraz.

Przyjęcie i wydanie towaru ze skanerem
Przyjęcie towaru ze skanerem polega na tym, że magazynier skanuje kod SSCC na etykiecie palety, a system porównuje go z awizo dostawy (DESADV/ASN) i od razu pokazuje, czy przyjechało to, co zamówiono.

Kompletacja zamówień bez błędów – skanowanie, pick-to-light, voice picking
Kompletacja zamówień jest bezbłędna wtedy, gdy każde pobranie zostaje potwierdzone: właściwa lokalizacja, właściwy towar, właściwa ilość i właściwe zamówienie. Lista papierowa niczego nie potwierdza.

Oznakowanie lokalizacji magazynowych – etykiety regałowe, podłogowe i do wysokiego składowania
Etykiety magazynowe na regałach, posadzce i belkach to adresy, pod którymi system WMS szuka towaru. Jeśli są nieczytelne, odklejają się albo nie da się ich zeskanować z wózka, każda operacja kończy się ręcznym wpisywaniem lub szukaniem.